Leyendo Ahora: Finanzas de Tabasco en 2026: recaudación, deuda y trámites digitales
-
01
Finanzas de Tabasco en 2026: recaudación, deuda y trámites digitales
Finanzas de Tabasco en 2026: recaudación, deuda y trámites digitales
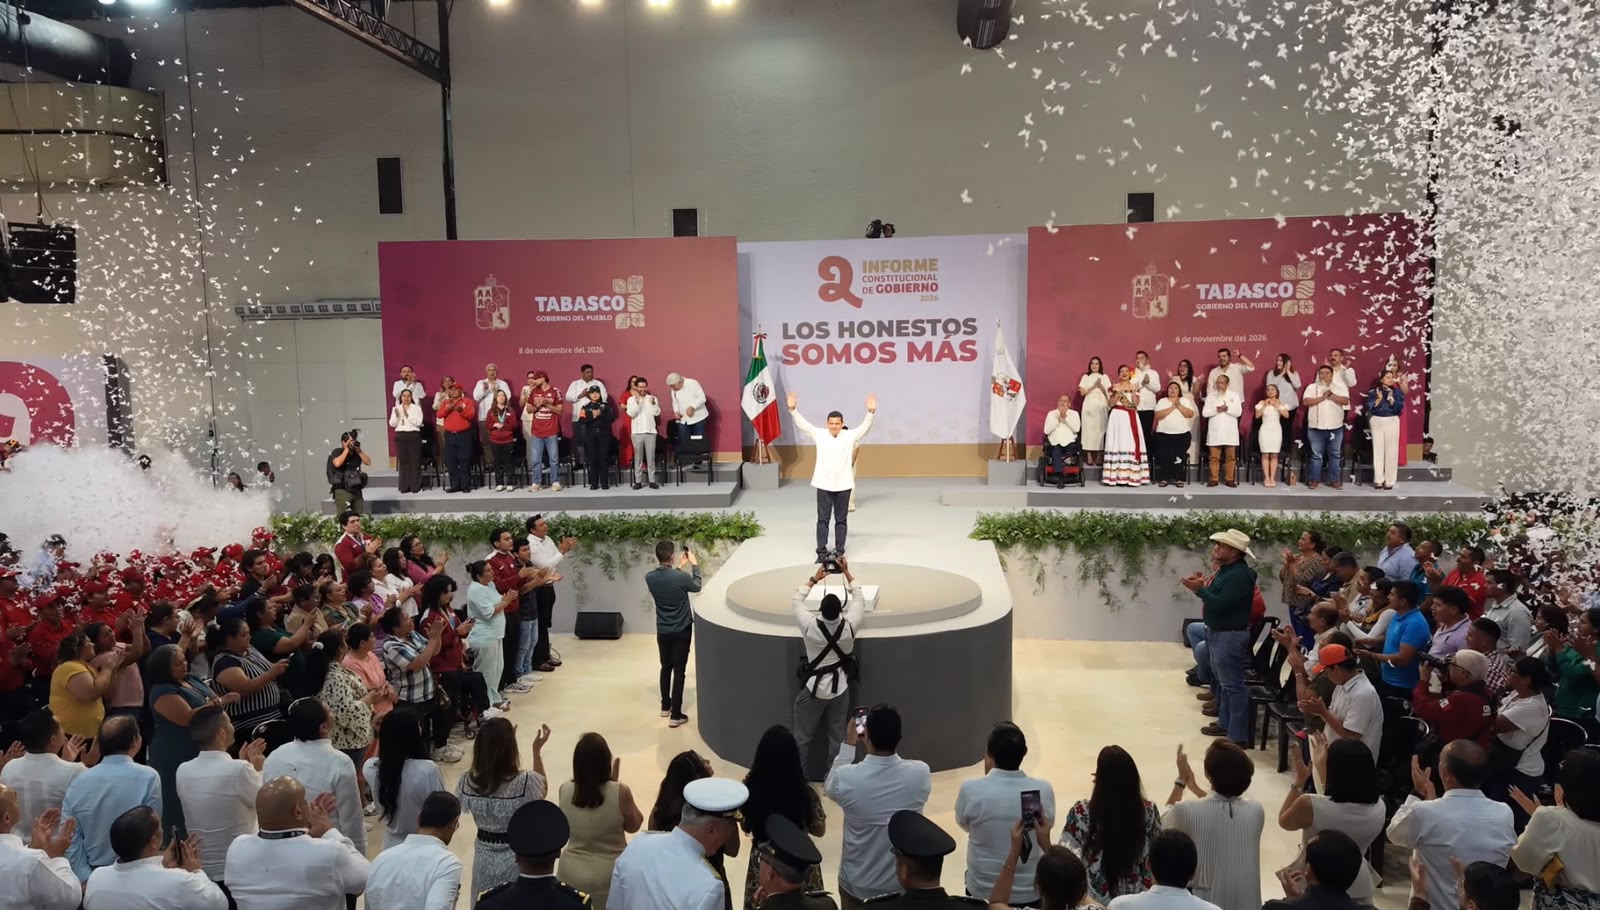
El Segundo Informe presentó indicadores fiscales y de modernización administrativa que requieren una lectura por periodos y conceptos.
Video: transparencia y rendición de cuentas en el Segundo Informe
Recaudación y ahorro gubernamental
El Ejecutivo reportó más de 5,800 millones de pesos recaudados entre enero y septiembre de 2026, casi 16% por encima del año anterior. También informó ahorros superiores a 76 millones de pesos en compras de gobierno. Estas cifras no deben equipararse a todo el presupuesto estatal ni a un superávit fiscal.
Deuda y servicios digitales
El gobernador indicó que la deuda de largo plazo bajó de 5,120 a 4,785 millones de pesos desde 2024, una disminución de casi 335 millones. En Llave Tabasco reportó más de 182 mil usuarios registrados y 246 mil trámites digitales efectuados. El volumen de trámites no implica necesariamente usuarios únicos.
Qué falta verificar y qué sigue
Cotejar con Cuenta Pública, informes trimestrales y estados financieros; precisar saldo nominal, deuda de corto plazo y metodología de recaudación.
Preguntas frecuentes (AEO)
¿Cuánto disminuyó la deuda de largo plazo reportada? Casi 335 millones de pesos, desde 5,120 a 4,785 millones, conforme al discurso.
Recaudación estatal: qué expresa el monto presentado
El Segundo Informe reportó más de 5,800 millones de pesos de recaudación entre enero y septiembre de 2026. Un monto acumulado permite conocer recursos ingresados durante un periodo, pero no demuestra por sí mismo una mejora estructural de las finanzas: para evaluarla deben compararse metas presupuestarias, evolución interanual, composición de ingresos y efectos de cambios administrativos.
También conviene separar ingresos propios de transferencias federales y otros recursos, de acuerdo con la clasificación hacendaria aplicable. La sostenibilidad financiera depende tanto de los ingresos como del gasto, las obligaciones comprometidas y la calidad de los servicios proporcionados.
Deuda pública y comparación entre ejercicios
El gobierno señaló una reducción cercana a 335 millones de pesos en la deuda de largo plazo durante dos años. Ese dato necesita contrastarse con los informes de saldo, amortizaciones y nuevas contrataciones; una disminución nominal no permite conocer por sí sola el costo financiero total ni el peso de las obligaciones respecto de los ingresos disponibles.
Para interpretar la trayectoria de deuda deben revisarse plazos, tasas, servicio anual y estados financieros. También es relevante distinguir entre deuda de largo plazo, otros pasivos y compromisos presupuestarios que no necesariamente se registran dentro del mismo indicador.
Llave Tabasco y la digitalización de servicios
El discurso atribuyó más de 246 mil trámites al sistema Llave Tabasco. La cantidad de gestiones digitales sirve para estimar uso de la plataforma, pero no equivale a personas distintas ni permite calcular por sí sola el ahorro de tiempo para los usuarios. Una evaluación útil incluiría tasas de conclusión, accesibilidad, protección de datos y canales de apoyo para quienes no utilizan internet.
La transparencia administrativa también requiere información legible sobre requisitos, costos oficiales y tiempos de respuesta. Una plataforma digital será más valiosa cuanto mayor sea su capacidad de simplificar procedimientos sin excluir a comunidades con conectividad limitada.
Qué revisar en los documentos fiscales
El seguimiento de estas cifras debe incorporar cuentas públicas, informes trimestrales, reportes de deuda y métricas operativas de la plataforma. La rendición de cuentas gana precisión cuando los indicadores se presentan con sus metodologías y periodos de medición.
Preguntas frecuentes
¿Los 5,800 millones corresponden a todo 2026?
No: la cifra citada se refiere a enero–septiembre de 2026.
¿Los 246 mil trámites significan 246 mil usuarios?
No necesariamente: una persona puede realizar más de un trámite.
Fuentes: Discurso, páginas 45–54; Informe de la Gestión 2026 · Cobertura LRS.
Cifras reportadas por el Ejecutivo estatal; no verificadas independientemente en esta nota.
Posts Relacionados
Post Anterior
Próximo Post
Post Anterior
Próximo Post